
Et si l’Art s’invitait dans votre entreprise?
Une exposition d’œuvres d’art dans vos locaux?
Exposer de l’art en entreprise, c’est faire vivre vos espaces tout en reconnaissant la valeur du travail artistique.
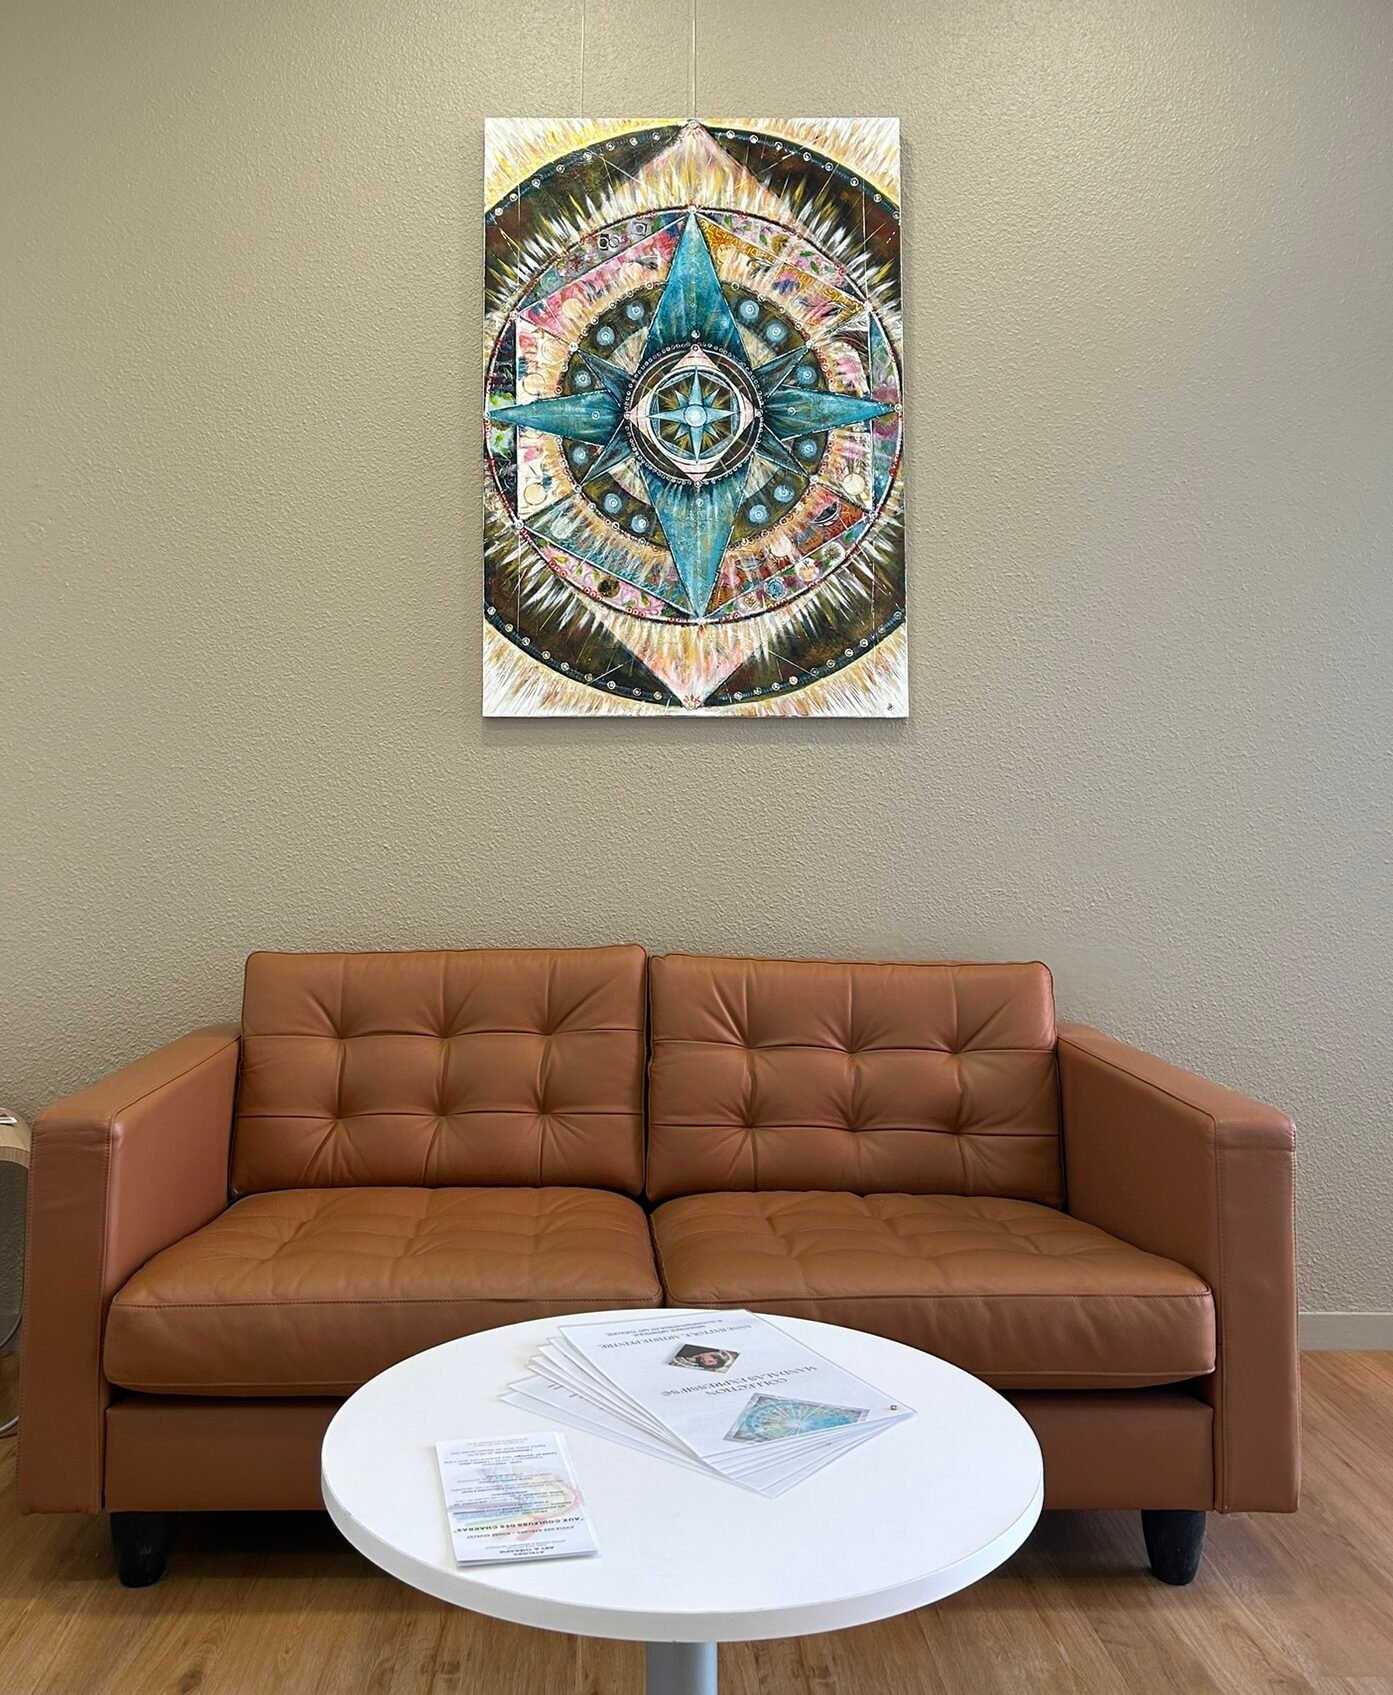
Valorisez vos espaces, engagez vos collaborateurs et soutenez les artistes vivants!
Exposer des œuvres originales dans vos locaux :
- transforme vos espaces de travail en un lieu inspirant,
- renforce votre image de marque auprès de vos clients
- affirme votre engagement sociétale (RSE)
Comment se déroule une exposition au sein de votre entreprise?
Vous accueillez une sélection de toiles originales pour une durée déterminée.
Cette prestation donne lieu à la facturation d’un DROIT DE MONSTRATION (présentation publique).
La prestation comprend:
- l’exposition d’une collection de toiles (entre 4 et 10 tableaux)
- de la documentation
- l’installation/désinstallation
- le transport des œuvres
- la présence de l’artiste au vernissage (si il y a lieu)
Acquisition d’une œuvre et avantages fiscaux?

Installer une œuvre d’art dans son entreprise,
c’est faire entrer l’art dans un lieu de travail.
Dans un hall d’accueil, une salle de réunion ou un espace partagé, une œuvre attire le regard, suscite la curiosité et contribue à donner une identité aux lieux.
C’est aussi une manière d’affirmer ses goûts et de faire un choix qui s’inscrit dans la durée.
Mais ce que beaucoup de dirigeants ignorent encore, c’est que l’acquisition d’une œuvre originale d’un artiste vivant peut également leur permettre de bénéficier d’un avantage fiscal.
Pour les entreprises qui envisagent une acquisition avant la clôture de leur exercice comptable, cet avantage mérite d’être connu.
Une œuvre d’art, un investissement durable
Contrairement à de nombreuses dépenses professionnelles, l’achat d’une toile permet d’acquérir un bien durable qui reste la propriété de l’entreprise.
L’œuvre peut accompagner son développement, participer à l’aménagement de ses locaux et être appréciée quotidiennement par les collaborateurs et les visiteurs.
Elle peut également être choisie pour marquer une étape importante : l’installation dans de nouveaux bureaux, l’anniversaire d’une société ou la réussite d’un projet.
À cet intérêt artistique s’ajoute, sous certaines conditions, un dispositif fiscal spécifique.
Une économie d’impôt pouvant atteindre 25 % (selon taux imposable de l’I.S.)
L’article 238 bis AB du Code général des impôts permet aux entreprises éligibles de déduire le prix d’acquisition d’une œuvre originale d’un artiste vivant de leur résultat imposable. Cette déduction est répartie sur cinq exercices, à raison de 20 % par an.
Conditions:
- l’œuvre doit être originale,
- achetée auprès d’un artiste vivant,
- inscrite à l’actif immobilisé
- exposée gratuitement pendant 5 ans dans un lieu accessible au public ou aux salariés.
- Le dispositif est réservé aux entreprises éligibles, notamment celles soumises à l’impôt sur les sociétés (IS) ou relevant des BIC.
Prenons un exemple concret :
Une entreprise acquiert une œuvre d’art
dont la base de déduction fiscale est de 5 000 €.
- Déduction fiscale annuelle sur 5 ans: 1000€/an
- Économie d’impôts annuelles (pour un taux d’IS à 25%) : 250€/an
- Économie d’impôt totale cumulée : 1250€
Pourquoi acquérir une oeuvre d’art avant la clôture de votre exercice ?
Pour une entreprise qui envisage l’achat d’une œuvre, le calendrier peut avoir son importance.
Une acquisition réalisée avant la clôture comptable permet de commencer à bénéficier de la déduction dès l’exercice concerné.
Même acquise en fin d’exercice, une toile peut ouvrir droit à une première déduction annuelle complète, sans calcul au prorata du temps de détention.
Il est donc intéressant d’anticiper le choix de l’œuvre et sa disponibilité afin de concrétiser l’acquisition dans les délais souhaités.
Votre entreprise peut-elle en bénéficier ?
Le dispositif concerne notamment les sociétés soumises à l’impôt sur les sociétés et certaines entreprises imposées dans la catégorie des bénéfices industriels et commerciaux (BIC).
Il ne s’applique pas aux activités relevant des bénéfices non commerciaux (BNC), ni aux entreprises soumises au régime micro.
Le montant annuel de la déduction est plafonné à la somme la plus élevée entre 20 000 € et 0,5 % du chiffre d’affaires hors taxes, après prise en compte des versements de mécénat concernés par ce plafond commun.
Votre expert-comptable pourra déterminer si votre entreprise est éligible et quelle économie fiscale elle peut réellement envisager.
Si vous envisagez l’acquisition d’une de mes toile pour votre entreprise, vous pouvez découvrir les œuvres disponibles et choisir celle qui correspond à vos goûts et à l’environnement dans lequel vous souhaitez l’exposer OU PASSER UNE COMMANDE PERSONNALISEE!
Pour toute question concernant une œuvre, sa disponibilité ou les modalités d’acquisition, contactez moi!